華淵鑑價於2026年6月9日舉辦「公司治理與企業舞弊防範」線上研討會,此次活動由華淵鑑價總經理陳淑琴主持,並邀請到勤業眾信聯合會計師事務所陳明煇資深會計師,陳會計師專長於高科技產業的企業上市櫃輔導、內稽內控建立及國際併購規劃。首先他從公司治理與獨立董事制度切入,接著帶領大家深入解構企業舞弊定義、常見的舞弊型態、危險的風險徵兆以及潛在的管理漏洞,最後探討企業如何建立有效的內控制度與確實的執行監督,以防範企業舞弊的發生。
一、 公司治理與獨立董事制度
一開始陳會計師提及公司治理的核心在於分離「所有權」與「經營權」,透過強化董事會結構、引進獨立董事、成立審計委員會及提升資訊透明度,確保有效監督營運。上市櫃公司依法必須成立由獨董組成的審計委員會以取代傳統監察人,專責審查財報與內控制度,且成員中至少需有一位具備財會背景。為確保獨立性,獨董需具備五年以上商務、法務或財會專業經驗,兼任上限為四家公司,且有任期三屆九年的輪換限制。實務上多設置三位獨董,以便同時組成審計與薪酬委員會。在財報審查流程中,審計委員會需與財務長、內部稽核密切溝通,會計師亦有義務向委員會進行專案報告,說明查核結果,隨後再提報董事會,大幅強化監督力道。
二、 企業舞弊的定義、類型與舞弊三角理論
企業舞弊(Fraud)指內部人員使用「欺騙方法」以獲取不當利益,需具備四大前提:重大不實陳述、欺騙行為、故意性及造成受害者損失。財報中的無心之「錯誤」不等於舞弊。職場舞弊可分為三大類:
- 貪汙(Corruption): 如收受賄賂或回扣。
- 資產侵佔(Asset Misappropriation): 主要是員工舞弊,如盜用公司現金或資產,造成的損失通常在可控範圍內。
- 財務報表舞弊(Financial Statement Fraud): 多為高階管理層為美化財報而進行,對公司及投資人影響最嚴重。
- 誘因/壓力 (Incentive/Pressure): 驅使舞弊的動機,如個人財務壓力常是起因(簽賭欠債、沉迷直播打賞)、或為達成業績KPI以獲取高額獎金。
- 機會 (Opportunity): 公司內部控制存在漏洞,讓舞弊者有機可乘。例如差旅費報銷流程疏失、採購未經正常比價程序、或會計人員「管錢又管帳」。
- 行為合理化 (Rationalization):舞弊者為自己的行為找藉口,例如認為自己只是「暫時借用」公司資金(稱為「騰挪」),降低罪惡感。
三、 常見舞弊手法與案例分析
企業舞弊手法多樣如下列,其目的多為美化財報或直接掏空公司資產。- 挪用資產與職務侵占: 出納或會計人員利用「管錢又管帳」的職務漏洞,挪用公司定存或現金用於個人投資套利。例如OO銀行理專利用客戶信任,騙取空白取款憑條簽名,挪用近4000萬資金償還賭債。
- 虛設預付工程款與人頭公司: 高層透過設立人頭公司,以購買設備為名支付「預付工程款」,款項實則流入個人口袋,後續再以合約爭議為由將款項沖銷為公司損失。
- 關係人交易掏空: 透過與關係人進行「非常規」交易來輸送利益。例如,以極低價格將優質資產賣給關係人,或以高價購入其劣質產品。交易條件也可能異常,如將正常30-60天的付款期限延長至120-150天。主管機關對IPO前的非常規交易(如部門切割)抱持高度懷疑。
- 採購舞弊(高買低賣): 採購部門是舞弊重災區。如華O內鬼案中,採購經理與供應商串通,先將零件低價賣出,再由該廠商以高價賣回給華O,從中賺取8000萬價差。三O地磅干擾案也是利用遙控器干擾地磅讀數,長期詐取貨款。
虛增收入與假銷貨: 收入是損益表中最易操縱的項目。手法包括:
(1) 總額法與淨額法混淆: 將僅賺取佣金的「代理人」交易(應採淨額法),偽裝成承擔商品風險的「主理人」交易,以「總額法」認列全部銷售額,虛增營收。
(2) 假銷貨: 安排虛假交易,認列收入後再以「銷貨退回」沖銷。經典的博O案為求IPO,連續五年偽造大量包含真實船運紀錄的假銷貨交易,最終因資金鏈斷裂而曝光。
(3) 循環交易: 設計A→甲公司→B→C→A的貨物流,資金由甲公司支付給A人頭供應商後,貨物在供應鏈中空轉,實則將現金掏空。併購(M&A)中的舞弊: 利用不實的鑑價報告高估無形資產(如專利、技術)價值,或在併購時支付遠高於實際價值的溢價。此溢價可透過購買價格分攤(PPA)歸因為商譽(goodwill)或可辨認無形資產(如客戶關係、Know-how),為操縱價格提供空間。樂O案即是透過高價收購資本額極小的公司,並以PPA來合理化交易,最終坑殺投資人。
四、 風險企業識別與財務警訊
識別危機企業可從「人、物、財」三構面評估。1. 人員特徵:高階主管(總經理、財務長、稽核長、獨董)頻繁異動是重要警訊,代表他們已預感危機而提前離職。經營者若缺乏誠信(integrity)或有信用破產歷史,風險極高。
2. 業務與資產特徵:實地查核時若發現設備老舊、生產線閒置、研發停滯,或有重大侵權訴訟,皆為危險信號。
3. 財務警訊指標:
(1) 數據矛盾:營收持續創新高但獲利反而下滑;或營收創高但應收帳款反常減少。
(2) 存貨與應收帳款異常:存貨成長率持續大於銷貨成長率;應收帳款週轉天期異常延長(如從60天延長至150天);前十大客戶頻繁更換。
(3) 其他指標:負債比率過高(持續超過50%)、現金流量持續為負、有大額不合理的資金貸與或背書保證、頻繁更換會計師等。
4. 最危險的舞弊是做到單據、憑證與物流俱全的假交易,僅能從資金斷鏈中察覺。
五、 內控重整:董事長與總經理的「簽章重量」
根據《證券交易法》第20條,財報不實的責任主體包括公司、負責人(董事長)、經理人、主辦會計及相關董監事,皆須承擔民事與刑事責任,刑責依犯罪所得金額加重。董事會對財報真實性負有最終責任,不能以「會計師已查核」為由推卸。風險預防:
1. 盡職調查(Due Diligence):在企業併購前,應對目標公司的財務、客戶信用、潛在訴訟與稅務負債等進行全面評估。
2. 內部控制:建立有效的內控制度(如九大循環)並搭配嚴格的監督機制至關重要,因制度總有漏洞,關鍵在於「人」的執行與誠信。
3. 員工自保:若發現公司或老闆從事不法行為,在善盡內部提醒或舉報義務後若無效,最安全的自保方式就是「離職」,以避免捲入共謀風險。
陳會計師直言,獨立董事絕非「領高薪的門神」,必須嚴格把關財務、深入研究年報。他特別提醒董事的自保關鍵:獨立董事更應積極參與公司治理,在審計委員會中主動提問,深入了解公司運作,避免淪為「橡皮圖章」。若對議案持反對意見,務必在會議中明確表示並留下書面紀錄,因沉默將被視為同意,需共同承擔法律與刑事責任。
六、 結語
陳明煇會計師強調,建立完全無法舞弊的系統極其困難,防弊核心在於「好的制度設計」搭配「確實的執行監督」。因此,準備IPO的未上市櫃公司,應提早落實董事會與審計委員會運作,這不僅是為符合法規,更是提升企業價值與吸引人才的關鍵。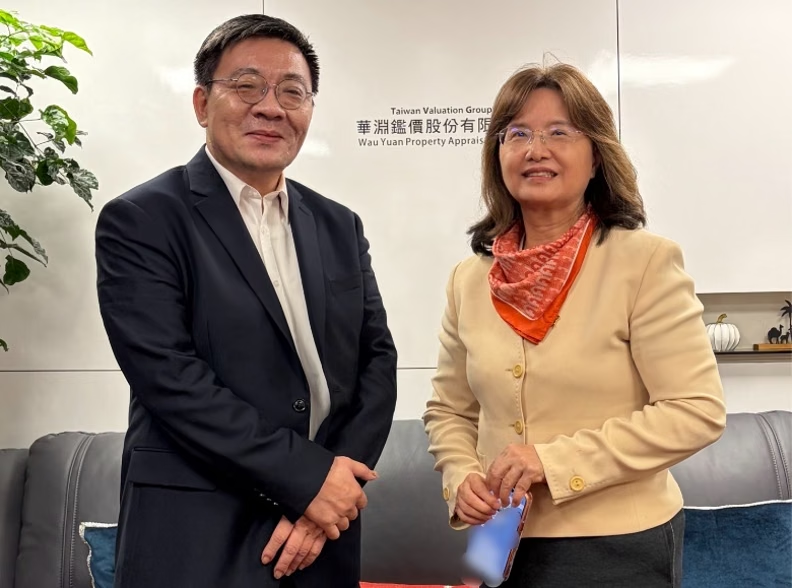
圖左為主講嘉賓-勤業眾信聯合會計師事務所 陳明煇資深會計師
圖右為主持人-華淵鑑價總經理陳淑琴
圖右為主持人-華淵鑑價總經理陳淑琴