鑑價、評價及估價是專業鑑價人員依據估價或評價準則所規範的評價程序及評價方法,透過實地勘查及分析評價標的所形成的價值結論。資產的評價主要分為下面幾類:
- 不動產:土地、廠房及投資性不動產(收益型不動產)。
- 動產:機械設備、運輸設備及生財器具等。
- 無形資產:專利、商標、著作權、營業秘密等智慧財產權、合約類資產、技術類資產、藝文類資產等。
- 金融工具:股票、債券、特別股、選擇權及衍生性商品。
- 非金融負債:遞延收入或合約負債、保固、環境負債、資產除役義務、客戶忠誠計畫、電能購售契約、某些訴訟準備與或有事項,以及某些補償性負債與保證。
- 使用權資產:包括不動產及動產的租賃使用權。 (註:不動產估價師使用的是「估價」一詞,會計研究發展基金會使用的是「評價」一詞。)
根據中華民國會計研究展基金發佈的評價準則第七號、評價準則第十一號及評價準則第十二號的彙總整理如下:
無形資產評價方法如下:
- 收益法下之超額盈餘法、增額收益法及權利金節省法。
- 市場法下之可類比交易法。
- 成本法下之重置成本法。
企業評價方法如下:
- 收益法下常用之評價特定方法,包括利益流量折現法及利益流量資本化法。
- 市場法下常用之評價特定方法,包括可類比公司法及可類比交易法。
- 評價人員以資產法評價企業時,應以受評企業之資產負債表為基礎,逐項評估受評企業之所有有形、無形資產及其應承擔負債之價值,並考量表外資產及表外負債,以決定受評企業之價值。
金融市場使用之評價方法大部分係以評價準則公報第四號「評價流程準則」所述之市場法、收益法及成本法為基礎。
(評價準則第十二號 金融工具之評價)
評價的時間點會因為評價的目的而所有不同。評價目的經根據中華民國會計研究發展基金會發佈的評價準則第七號、評價準則第十一號及評價準則第十二號的彙總整理如下:
-
交易目的,例如:
- 企業全部或部分業務之收購或出售,例如合併、收購、分割、出售、讓與、受讓、籌資或員工認股。
- 無形資產之買賣或授權,包括作價投資。
- 無形資產之質押或投保。
- 稅務目的,例如規劃或申報。
- 法務目的,例如訴訟、仲裁、調處、清算、或破產程序。
- 財務報導目的。
- 管理目的。
- 法令要求,特別是銀行之償債能力及資本適足性要求。
- 內部風險控制及遵循程序。
比如,財務報導目的(如資產減損)的評價基準日通常會選擇在年底12月31日,而購買價格分攤的評價基準日為合併或併購取得控制權之日。以交易為目的的評價基準日通常是交易日,至於以稅務或法務為目的之評價,則以法律規範的相關日期為準,政府機關通常會對標的評價基準日予以規定。依《公開發行公司取得或處分資產處理準則》之規範,通常會以事實發生日作為評價基準日。所謂事實發生日,是指交易簽約日、付款日、委託成交日、過戶日、董事會決議日或其他足資確定交易對象及交易金額之日等日期孰前者。但屬需經主管機關核准之投資者,以上開日期或接獲主管機關核准之日孰前者為準。
至於估價報告的時效,專業估價者出具報告日期與契約成立日期不得逾三個月。但如其適用同一期公告現值且未逾六個月,得由原專業估價者出具意見書。
評價費用通常是根據委託案件之標的資產類型、評價方法、評價程序及資料取得的複雜程度與難易度來收費。通常無形資產及購買價格分攤的評價複雜度較不動產及動產高,而且評價人員所花費的時間較長,因此在評價市場上的收費通常也會比較高。
華淵鑑價擁有20多年的評價經驗,秉持專業精神,遵守法令及準則的規範執行評價案件,以高品質及合理收費的方式服務客戶。如果您有鑑價需求,華淵鑑價將為您提供專業服務。因為用心,值得放心,歡迎與我們聯繫。
需要評價報告書通常是公司有特定需求或目的,例如資產減損測試/財務報表揭露/投資決策/股權質押/合併與收購/遵循會計準則,或是受到會計師、主管機關、公司負責人或內部股東的要求。上述情況多數涉及公司的重大決策與財務規劃,基於專業品質及效益的考量,需謹慎選擇鑑價公司。
華淵具備的專業條件,是您最佳的選擇
專業資格證照/國際數據專業分析能力/豐富的評價經驗/專業諮詢服務團隊
華淵特色如下:
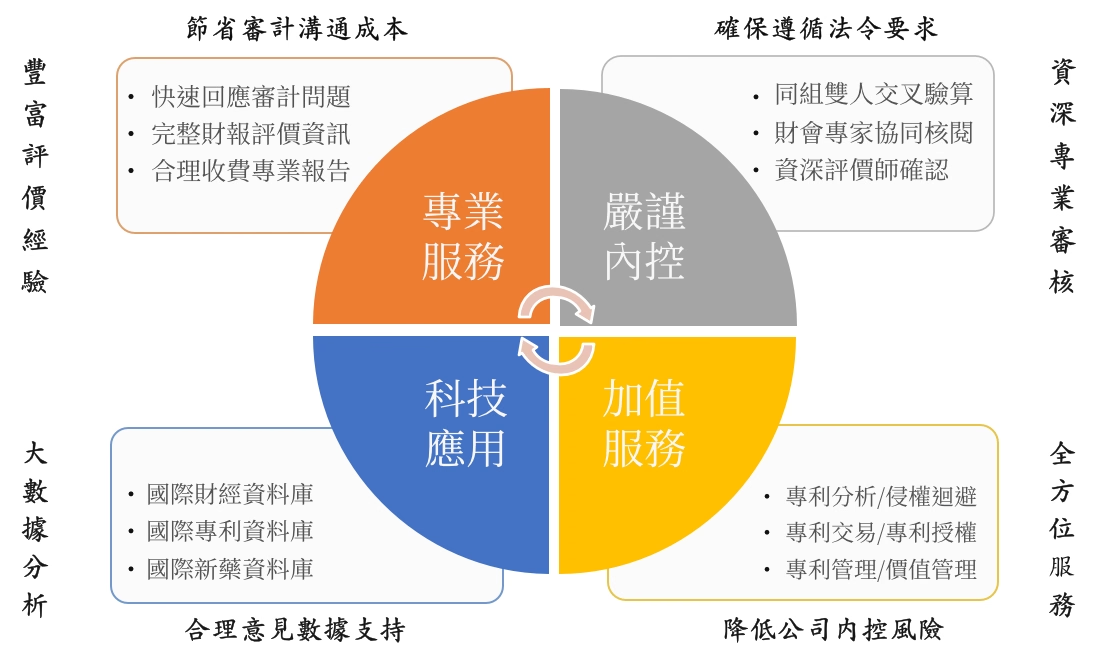
依華淵20多年的評價經驗,客戶委託鑑價的需求可分為下列幾類:
財務報導目的:購買價格分攤、資產減損測試、IFRS 9 公允價值評估、會計帳務處理參考。
合理交易價格參考:企業合併及併購之交易價格參考、營業權、著作權、商標權、專利權、積體電路電路布局權、植物品種權、漁業權、礦業權、水權、營業秘密、電腦軟體及各種特許權等買賣交易價格參考;還有智慧財產權作價入股參考;土地、機器設備等不動產及動產價值參考。
稅務目的:國稅局或稅捐稽徵機關審核營利事業所得稅及個人綜合所得稅時,作為資產交易價格之參考。
法務目的:例如訴訟、仲裁、調處、清算或破產程序。
內部管理:募資發行新股價格參考。
華淵鑑價擁有不動產鑑價的豐富經驗,不論是公開發行公司取得或處分資產處理之合理交易價格參考、投資性不動產及使用權資產價值評估,華淵鑑價會依評價準則及金管會相關規範,執行評價工作。
根據評價準則第七號公報 , 無形資產區分為:
- 行銷相關:行銷相關之無形資產主要用於產品或勞務之行銷或推廣。例如商標、營業名稱、獨特之商業設計及網域名稱。
- 客戶相關:客戶相關之無形資產包括客戶名單、尚未履約訂單、客戶合約,以及合約性及非合約性之客戶關係。
- 文化創意相關:文化創意相關之無形資產源自於對文化藝術創意作品(例如戲劇、書籍、電影及音樂)所產生收益之權利,以及非合約性之著作權保護。
- 合約相關:合約相關之無形資產代表源自於合約性協議之權利價值。例如授權及權利金協議、勞務或供應合約、租賃協議、許可證、廣播權、服務合約、聘僱合約、競業禁止合約,以及對自然資源之權利。
- 技術相關:技術相關之無形資產源自於使用專利技術、非專利技術、資料庫、配方、設計、軟體、流程或處方之合約性或非合約性權利等。
根據IVS International Valuation Standards 的區分也如上,可見無形資產分類較為複雜,故評價方法及評價過程也較為複雜。評價方法:
- 收益法下之超額盈餘法、增額收益法及權利金節省法。
- 市場法下之可類比交易法。
- 成本法下之重置成本法及重製成本法。
評價人員於必要時應考量是否可採用其他適當方法評價無形資產,例如實質選擇權評價模式。因此,不建議對無形資產進行初步估值,以避免初估價值與最終評價結論差異過大,造成委託方與評價人員的困擾。
評估無形資產價值通常需要由經過專業資格認證的評價專家執行。華淵具備國內經濟部無形資產高級評價管理師資格,以及美國評價師協會(American Society of Appraisers, ASA)、皇家特許測量師學會(Royal Institution of Chartered Surveyors, RICS)、美國評價分析師協會(National Association of Certified Valuators and Analysts, NACVA)等機構的專業認證資格。詳細證照資料可參考華淵鑑價公司網頁。
華淵鑑價擁有具備國內外第三方專業認證資格的無形資產評價人員。無論委託案件屬於國內或國際案件,或須遵循國內或國際評價準則,華淵均可提供專業評價服務,為客戶提供公平合理的價值解決方案。
評價師在執行評價的過程中,會進行產業分析,透過大數據趨勢分析及產業專家的預測,了解委託標的所屬的產業現況及標的在產業中的競爭優劣勢。評價有一定的程序,依據準則之規範如下:
評估評價案件之承接。
簽訂委任書。
取得及分析資訊。
評估價值。
編製評價工作底稿。
出具評價報告。
保管評價工作底稿檔案。
評價師會根據委託方提供的資料,進行資訊分析,這些分析包括:
評價標的基本資訊,例如財務、業務、產品及財務預測等資訊。
總體經濟、產業、資本市場及法令等資訊。
期後事項及其影響。
評價標的之過去營運或使用結果。
評價標的之目前營運或使用狀況。
評價標的之未來展望。
產業、總體經濟環境及法令。
經過上述專業分析及判斷,選擇適當的評價方法,並經過仔細的計算、驗算及核對,以及控制權及流動性等各種價值調整,再決定合理的價值結論。因此,評價須依據一定的社會科學理論及方法,才能公允地達成合理的價值結論。
華淵擁有國際財經及產業資料庫,以及國際知名的專利分析資料庫,透過專業的財經、產業分析及專利分析,為各項評價參數的決定提供合理性參考,讓華淵的評價報告更具國際性及專業性。
主管機關或會計師要求出具評價報告書,主要原因如下:
- 法令要求:
《公開發行公司取得或處分資產處理準則》:公開發行公司取得或處分不動產、設備或其使用權資產,除與國內政府機關交易、自地委建、租地委建,或取得、處分供營業使用之設備或其使用權資產外,交易金額達公司實收資本額百分之二十或新臺幣三億元以上者,應於事實發生日前取得專業估價者出具之估價報告。
公開發行公司取得或處分有價證券,應於事實發生日前取具標的公司最近期經會計師查核簽證或核閱之財務報表,作為評估交易價格之參考。另交易金額達公司實收資本額百分之二十或新臺幣三億元以上者,應於事實發生日前洽請會計師就交易價格之合理性表示意見。
公開發行公司取得或處分無形資產或其使用權資產或會員證,交易金額達公司實收資本額百分之二十或新臺幣三億元以上者,除與國內政府機關交易外,應於事實發生日前洽請會計師就交易價格之合理性表示意見。前述第2至3項涉及會計師就交易價格之合理性表示意見,會計師通常會要求委託方提供專業評價報告,作為出具合理性意見書的參考依據。
證券發行人財務報告編製準則(採國際財務報導準則版本)之規定:持有投資性不動產單筆金額達總資產百分之十以上者,應取具二家以上專業估價師出具之估價報告,或取具聯合估價師事務所二位估價師出具之估價報告,或取具一位專業估價師出具之估價報告,並請會計師就合理性出具複核意見。
- 財務報導的要求:
-
購買價格分攤:IFRS3 之規定。採用收購法時必須:
- 辨認收購者
- 決定收購日
- 認列與衡量取得之可辨認資產、承擔之負債及被收購者之非控制權益
- 認列與衡量商譽或廉價購買利益
- 資產減損測試:IAS 36之各類資產減損測試要求。
- 金融工具公允價值: IFRS 9 之規範,針對各種金融工具如股票、特別股、可轉換公司債及衍生性金融工具,必需評估其公允價值。
- 使用權資產: IFRS 16之規範。
- 無形資產: IAS 38之規範。
-
購買價格分攤:IFRS3 之規定。採用收購法時必須:
- 資產作價入股: 由於資產作價入股之金額,通常必需要客觀專業的第三方提供評價報告,會計師再根據評價報告,作為驗資的依據,再送經濟部審核。
- 稅賦爭議:國稅局與委託方申報之交易金額,難以認定時,通常政府機關會要求由第三方出具專業評價報告作為核稅的參考依據。
- 法院訴訟之要求: 比如專利侵權之訴訟,法院要專業評價報告作為決定賠償金額之參考。
總的來說,評價報告提供對資產價值的獨立評估,有助於提高公司財務報告及交易相關決策的準確性與可靠性。這些報告有助於提供更透明、可靠的財務資訊,協助公司及利害關係人做出明智的商業決策。
這通常取決於欲分析的技術難度及需要做分析的完整度,若是包含專利管理面、技術面與FTO(侵權比對)的完整分析,通常約需40-50個工作天。
做無形資產評價(尤其是技術或專利)時,會需要了解該技術產業的趨勢和發展,以及其餘相關競爭者,專利分析的結果數據可以協助佐證價值結論。
透過專利管理面分析,可以了解當前的技術趨勢與其相關競爭者動向;透過技術面分析,可以了解技術布局的概況,以及可能的紅藍海;透過專利侵權比對分析,可以確認產品上市後的風險。
若是包含管理面、技術面與侵權比對,亦取決於技術難易度與整體時程,請與華淵業務單位聯繫。